장단기금리차 연중최저치 26.2bp·올 평균치 41.7bp, 축소여력 충분
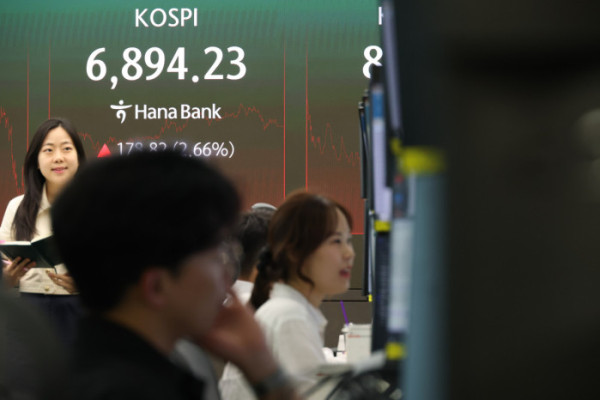
채권시장이 지난주 단기물은 약세(금리상승) 중장기물은 강세(금리하락)로 엇갈렸다. 주초 약세 후 주후반 약세를 되돌리는 등 출렁임도 상당했다.
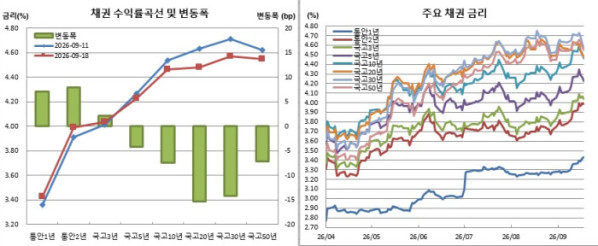
실제 지난 한주간(11일 대비 18일 기준) 통안2년물은 7.9bp 국고3년물은 2.1bp 상승한 반면, 국고10년물은 7.4bp 국고20년물은 15.3bp 국고30년물은 14.1bp 하락했다. 국고3년물은 심리적 저항선으로 여겨졌던 4.0%를 돌파한 후 안착하는 분위기였고, 국고10년물은 6거래일만에 4.5%를 밑돌았다.
같은기간 장단기금리차도 급격히 줄었다(커브 플래트닝·수익률곡선 평탄화). 대표적 장단기금리차인 국고10년물과 3년물간 스프레드는 9.5bp 축소됐다. 일주일새 한달만 최대치(11일 52.6bp)에서 두달만 최저치(18일 43.1bp)로 급반전한 셈이다.
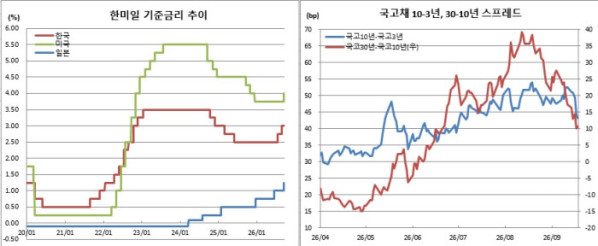
글로벌 긴축시대가 본격화하는 분위기다. 지난달 한국은행에 이어 이달들어 유럽중앙은행(ECB), 미국 연방준비제도(Fed·연준), 일본은행(BOJ)이 기준금리를 인상했다. 영국 영란은행(BOE)은 기준금리를 동결했지만 다음번 회의가 예정된 11월엔 금리를 인상할 것이라는 관측이 높다.
특히 연준 금리인상이 일회성에 그치지 않을 것으로 보이면서 한국은행 고심도 커질 것으로 보인다. 이번 연준 금리인상으로 75bp차까지 좁혔던 한미 기준금리 역전폭이 다시 100bp차까지 확대됐기 때문이다. 일전에도 밝힌바 있지만 한은 최종금리는 3.50%로 예상한다. 한은이 최근 명목성장률 급등 등을 이유로 잠재성장률 및 중립금리 등을 다시 살펴보고 있다는 점도 영향을 미칠 것이기 때문이다.
다음주도 국제유가와 미국채 및 일본채 영향을 크게 받겠다. 다만, 글로벌 긴축분위기 속에서 단기물의 상대적 약세 분위기가 지속될 것으로 보인다.
올들어 국고10년물과 3년물간 금리차 최저치는 3월23일 기록한 26.2bp였다. 올들어 평균치는 41.7bp, 미국·이란 전쟁 발발직후인 3월 이후 평균치는 41.0bp다(이상 9월18일까지 기준). 지난주 장단기금리차 축소가 가파르긴 했지만 이를 감안하면 추가 축소 여력은 충분해 보인다.
수급적으로는 추석연휴를 앞둔 캐리수요 유입 가능성이 있겠다. 하지만, 분기말을 앞둔 자금수요가 더 클 것으로 예상한다.
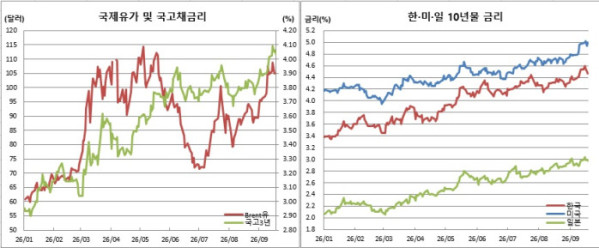
추석연휴 사이인 24일 도널드 트럼프 미 대통령과 시진핑 중국 국가주석이 워싱턴에서 정상회담을 갖는다. 중동 전쟁에 대한 양국간 합의 가능성은 낮다는 점에서 시장에 큰 영향을 줄만한 이벤트는 아닐 것으로 보인다. 다만, 이를 이유로 중동 전쟁이 소강상태를 갖는다면 국제유가 안정엔 긍정적이겠다.
이밖에도 21일 재정경제부가 국고채 5년물 3조원어치를 경쟁입찰한다. 같은날 중국에서는 기준금리 성격인 대출우대금리(LPR)를 결정한다. 현재 1년물은 3.0%, 5년물은 3.5%다.