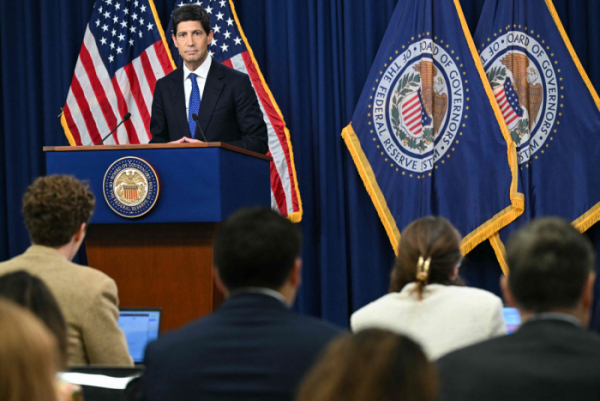
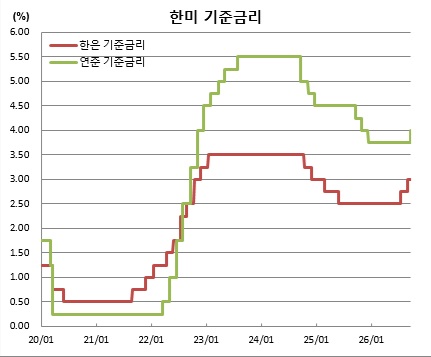
미국 연방준비제도(Fed·연준)가 기준금리를 25bp 인상한 데 이어 연내 추가 인상까지 예고하면서 글로벌 채권시장의 긴축 경계감이 이어질 전망이다.
17일 본지가 연준 금리결정 후 국내 채권 전문가들이 내놓은 11개사 보고서를 분석한 결과 전문가들은 이번 결정을 물가안정 의지를 행동으로 확인한 매파적 인상으로 평가했다. 다만 본격적인 인상 사이클인지, 제한적인 보험성 조정인지를 놓고는 의견이 엇갈렸다. 원화채는 단기물 중심 약세와 수익률곡선 평탄화(커브 플래트닝·장단기금리차 축소)가 예상되는 가운데 유가와 미국채 금리가 향후 방향을 좌우할 것으로 봤다.
추가 인상에 대해서는 전문가들 사이에서도 의견이 갈렸다. 우선, 윤여삼 메리츠증권 연구원은 이번 인상을 ‘불확실성 해소가 아니라 시작’으로 평가하며 12월 추가 인상을 예상했다. 민지희 미래에셋증권 연구원도 12월 인상을 전망하면서 “연준의 긴축 프라이싱이 이어질 것”으로 봤다. 김명실 iM증권 연구원과 김성수 한화투자증권 연구원, 안예하 키움증권 연구원 역시 견조한 성장과 기조적 물가압력을 근거로 12월 추가 인상에 무게를 뒀다. 공동락 대신증권 연구원은 인상 시점을 특정하지 않은 채 연내 한 차례 추가 인상을 전망했다.
반면 조용구 신영증권 연구원은 중간선거를 앞둔 부담에도 불구하고 7월 FOMC 소통 실패에 따른 신뢰 회복 필요성과 고유가를 감안해 10월 인상 가능성이 크다고 분석했다. 최종금리는 4.25%를 기본으로 보면서도 내년 1분기 4.50%까지 오를 위험을 열어뒀다. 박준우 하나증권 연구원도 “일회성 조정이 아닌 인상 사이클”이라며 12월과 내년 3월 추가 인상으로 최종금리가 4.50%에 이를 것으로 전망했다.
선제 대응이라는 평가와 함께 연내 동결 가능성도 제기됐다. 강승원 NH투자증권 연구원은 이번 인상을 본격적인 긴축 사이클 진입을 피하기 위한 선제 대응으로 평가했다. 김찬희 신한투자증권 연구원도 유가가 120달러를 웃돌거나 기대인플레이션과 장기금리가 불안해지지 않는다면 연내 동결할 것으로 내다봤다.
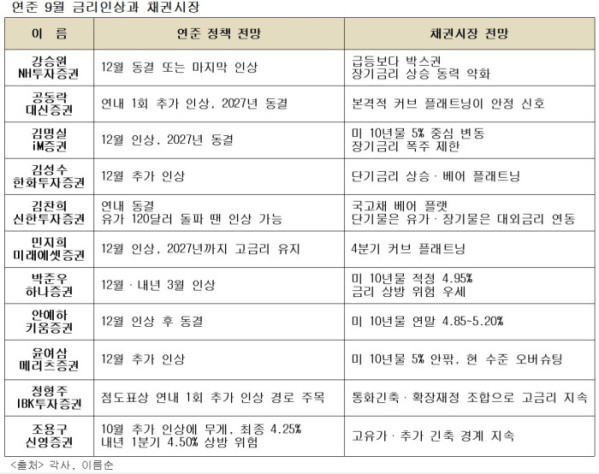
김찬희 연구원은 “국고채 금리도 대외금리와 연동돼 베어 플랫이 예상된다”며 “고유가가 이어지고 연준의 연내 추가 인상 가능성이 높아지면 한국은행의 다음 인상 시점도 내년 1분기에서 올 4분기로 앞당겨질 수 있다”고 말했다. 단기물은 유가, 장기물은 미국채 금리에 더 민감하게 반응할 것으로 봤다.
강승원 연구원은 연준의 실제 인상 폭이 시장 예상보다 제한될 수 있다며 최근 금리 급등세가 이어지기보다는 현 수준에서 박스권 등락할 가능성에 무게를 뒀다. 윤여삼 연구원도 미국채 10년물 5% 안팎은 실물경제 부담을 반영한 오버슈팅 구간으로 평가했다.
장기물의 빠른 강세 전환도 기대하기 어렵다는 진단도 나왔다. 김명실 연구원과 안예하 연구원은 연준의 물가 대응이 장기금리 폭주를 막겠지만 강한 성장과 재정적자, 국채 공급, 기간프리미엄 탓에 미국채 10년물이 5% 부근에서 높은 변동성을 이어갈 것으로 예상했다. 정형주 IBK투자증권 연구위원은 긴축적 통화정책과 확장적 재정정책의 충돌이 한국을 포함한 글로벌 장기금리를 높은 수준에 묶어둘 가능성에 주목했다.