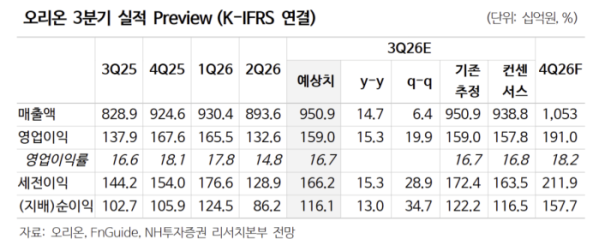
NH투자증권은 14일 오리온에 대해 원부자재 가격 상승 부담은 이어지고 있지만 안정적인 성장 추세가 유지되고 있다며 목표주가 17만원과 투자의견 ‘매수(Buy)’를 유지했다.
주영훈 NH투자증권 연구원은 “원부자재 가격과 판관비 상승 부담이 지속되고 있는 점은 부담 요인”이라면서도 “선출고 영향으로 일시적으로 매출이 감소한 베트남을 제외하면 양호한 성장 추세가 이어지고 있다”고 밝혔다.
현재 주가는 올해 NH투자증권 추정치 기준 주가수익비율(PER) 10.1배 수준이다. 주 연구원은 “오리온의 높은 해외 매출 비중과 수익성 지표를 고려하면 저평가 구간에 해당한다”고 평가했다.
8월 잠정 실적을 보면 한국 매출액은 전년 동기 대비 5.2% 증가한 963억원, 영업이익은 8.5% 늘어난 127억원을 기록했다. 신제품 효과와 이커머스 성장에 따라 출고량이 꾸준히 증가했다는 분석이다.
중국 매출액은 13.3% 증가한 1294억원, 영업이익은 4.9% 늘어난 257억원으로 집계됐다. 우호적인 환율 효과와 간식점 채널 중심의 성장이 확인됐다. 베트남은 매출액은 5.4% 감소한 387억원, 영업이익은 25.0% 줄어든 57억원을 기록했다. 다만 관련 영향이 제거되는 9월에는 재차 반등이 가능할 것으로 봤다. 러시아의 8월 매출액은 21.2% 증가한 366억원, 영업이익은 52.4% 늘어난 64억원을 기록했다.
주 연구원은 “러시아는 공장 가동률이 100%를 상회할 정도로 수요가 견조하다”며 “오리온은 원가 상승 부담에도 해외 법인을 중심으로 안정적인 성장 흐름을 이어갈 것”이라고 덧붙였다.